Guía Definitiva de Coberturas y Deducibles en Seguros de Auto
Descubre cómo funcionan las coberturas y el deducible en seguros de auto en Chile. Toma el control de tu póliza y ahorra.
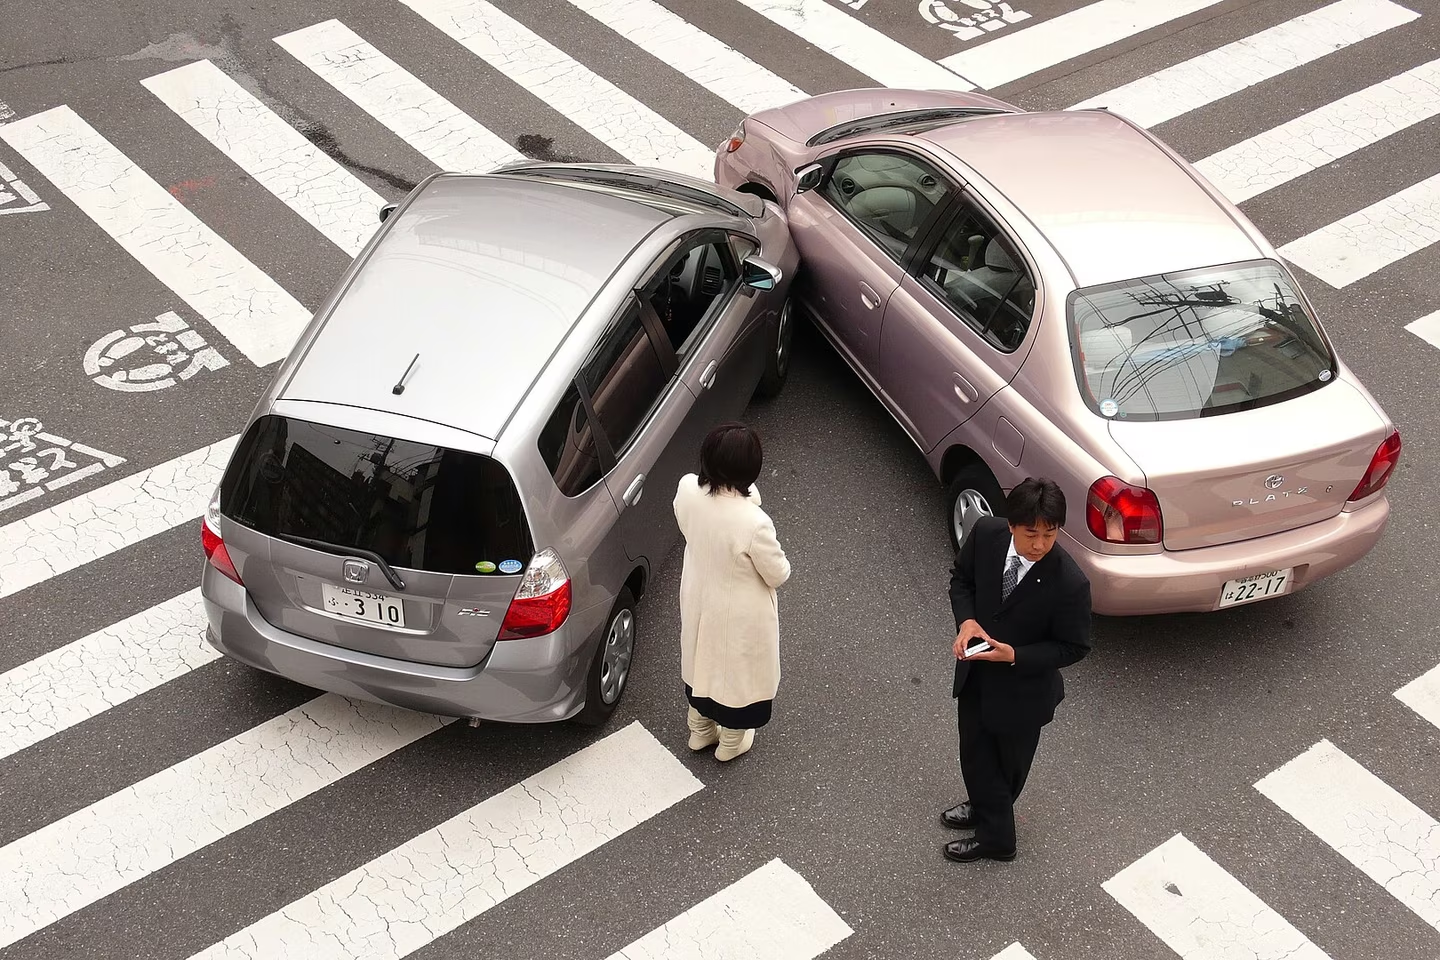
Elegir un seguro de auto en Chile va mucho más allá de comparar precios; se trata de entender a fondo las coberturas y deducible que ofrece cada póliza. Estos dos conceptos son el corazón de tu contrato y definen exactamente qué proteges y cuánto pagarás de tu bolsillo en caso de un siniestro. Como conductor o propietario de un vehículo, dominar este lenguaje te empodera para tomar decisiones informadas, evitando sorpresas desagradables y asegurando una protección real y acorde a tus necesidades.
En el mercado chileno, las aseguradoras presentan una variedad de opciones, desde la cobertura básica hasta planes más completos. El deducible, por su parte, es tu participación en el costo de un reparación y es una palanca clave para ajustar la prima final. Esta guía práctica te explicará, sin tecnicismos innecesarios, todo lo que necesitas saber para navegar por estos términos y configurar la póliza ideal para tu automóvil y tu bolsillo.
Tipos de Cobertura en Seguros de Auto
No todos los seguros son iguales. La protección que contratas se divide en diferentes coberturas, cada una con un propósito específico. Conocerlas es el primer paso para no pagar de más por lo que no necesitas, ni quedarte corto en lo esencial.
Cobertura Básica o Responsabilidad Civil
Esta es la protección mínima que, sumada al Seguro Obligatorio SOAP, todo conductor responsable debe considerar. Cubre los daños que causes a terceros (otros vehículos, propiedades o personas) en un accidente donde tú seas el culpable. No cubre los daños a tu propio auto. Es una opción económica recomendada para autos de menor valor o como un respaldo adicional a la protección legal.
Cobertura Total o Todo Riesgo
Es la póliza más completa del mercado. Como su nombre lo indica, busca cubrir una amplia gama de siniestros, incluyendo daños a tu vehículo por accidente de tránsito, robo total, incendio, daños naturales (como granizos o inundaciones) y, por lo general, también incluye la responsabilidad civil ampliada. Es ideal para autos nuevos, de alto valor o para quienes buscan máxima tranquilidad. Para entender el valor de tu vehículo y tomar una mejor decisión, te recomendamos leer nuestra guía sobre cómo calcular el valor de un auto usado en Chile.
Coberturas Adicionales y Opcionales
Muchas aseguradoras permiten personalizar tu póliza con “add-ons” o cláusulas especiales. Algunas de las más útiles en Chile son: Cobertura de cristales (parabrisas, ventanas), asistencia en ruta (grúa, paso de corriente, cerrajero), pérdida parcial por robo (de partes como espejos o ruedas) y responsabilidad civil por pasajeros. Evaluar estas opciones depende de tu uso habitual del auto y las rutas que transitas.
El Deducible: Tu Participación en el Siniestro
El deducible es el monto fijo que tú, como asegurado, debes pagar en caso de que ocurra un siniestro cubierto por tu póliza. La aseguradora se hace cargo del costo restante de la reparación, hasta el límite establecido en la póliza. Es un mecanismo que comparte el riesgo entre la compañía y el cliente.
¿Cómo se Calcula y se Paga?
Generalmente, el deducible se expresa como un porcentaje del valor del vehículo (ej: 1% o 2%) o como un monto fijo en UF. Si tu auto tiene un valor asegurable de $10.000.000 y tu deducible es del 2%, deberás pagar $200.000 por cada siniestro. Este monto se descuenta directamente del monto total de la indemnización o se paga al taller al momento de la reparación.
La Relación Directa con la Prima
Aquí está la clave financiera: a mayor deducible, menor es el costo de tu prima anual (la cuota del seguro). Al aceptar asumir una parte mayor del riesgo, la aseguradora te recompensa con una tarifa más baja. Por el contrario, si eliges un deducible muy bajo o cero, tu prima será significativamente más alta. Este balance es una de las decisiones más estratégicas al cotizar.
Estrategia: Equilibrar Cobertura y Deducible
La combinación ideal depende de tu perfil. Para un auto nuevo o de lujo, una cobertura total con un deducible moderado suele ser lo más prudente, protegiendo tu inversión. Para un auto más antiguo o de menor valor comercial, optar por una cobertura básica o intermedia con un deducible más alto puede ofrecerte protección esencial a un costo muy accesible.
Recuerda que el seguro de auto es una herramienta de gestión de riesgo, no una inversión. Debes preguntarte: ¿Puedo absorber el costo del deducible de mi bolsillo en caso de un accidente? Si la respuesta es sí, optar por un deducible más alto para ahorrar en la prima anual es una decisión financiera inteligente. Para información oficial sobre seguros y regulaciones, puedes consultar la Comisión para el Mercado Financiero (CMF).
Preguntas frecuentes
¿El deducible aplica en todos los siniestros?
No siempre. Por lo general, el deducible aplica en siniestros que involucran daños a tu propio vehículo, como colisiones o granizo. No suele aplicarse en casos de responsabilidad civil (daños a terceros) o en algunas coberturas adicionales como asistencia en ruta. Siempre revisa las exclusiones en tu póliza.
¿Puedo cambiar mi deducible después de contratar el seguro?
Sí, es posible modificarlo al momento de la renovación anual de tu póliza. Contacta a tu corredor o aseguradora para solicitar el cambio y que te cotizen la nueva prima. No puedes modificarlo en medio de la vigencia del contrato actual.
¿Qué pasa si el costo de la reparación es menor que mi deducible?
En ese escenario, la aseguradora no realizará ningún pago, ya que el monto total del daño es inferior a tu participación pactada. Tú deberás costear la reparación completa. Este es un punto crucial al elegir un deducible: debe ser un monto que estés dispuesto y capaz de pagar.
Escrito por el Equipo de PatentesChile. Es información referencial: los trámites se hacen en los canales oficiales que se citan en el texto. Si ves un dato desactualizado, avísanos.